

Ілюстративне фото із сайту Pixabay
Переважна більшість українців отримує виплати лише із солідарної системи
Молоді люди, які хочуть добре жити в старості, повинні почати мудро розпоряджатися власним бюджетом і інвестувати частину прибутків у фінансові інструменти. Як спланувати правильно фінансове майбутнє? Відповідає генеральна директорка "ОТР Capital" Наталя Меженська:
Сьогоднішні внески, які роблять нинішні офіційно працевлаштовані працівники, спрямовуються на виплати теперішнім пенсіонерам. Таку систему називають солідарною. Ми живемо в часи демографічної кризи. Тому держави поступово підвищують пенсійний вік, намагаючись збалансувати кількість платників соцвнесків та отримувачів пенсій. Часто залучаються мігранти, щоб три-чотири платники соцвнеску були на одного пенсіонера.
20 років тому був ухвалений закон про недержавне пенсійне забезпечення, яким було запроваджено замість однорівневої системи трирівневу: солідарну, обов'язкову накопичувальну та недержавну добровільну. Переважна більшість українців отримує виплати лише із солідарної системи.
Чому повністю забезпечити високу якість життя тільки за рахунок державної пенсії складно? Пояснює Наталя Меженська.
Станом на зараз середня пенсія в Україні становить 6410 грн або 133 євро. Маючи цифри середньої заробітної плати, дуже легко порахувати показник, який називається коефіцієнт заміщення заробітної плати пенсією. В Україні середня пенсія становить близько 28% від середньої зарплати. В той час як в Євросоюзі цей показник становить 58%. У нас сьогодні один працівник утримує одного пенсіонера. ЄСВ становить 22%. Щоб отримувати коефіцієнт заміщення хоча б, як в єврозоні, ми маємо мати хоча б три працюючих на одного пенсіонера.
Якщо говорити мовою європейських соціальних стандартів, які закріплені Європейською соціальною хартією, то пенсія є виплатою, яка замінює дохід. Рівень виплат має бути у розумній пропорції до попереднього заробітку і, відповідно, відрахувань від нього. Він повинен бути не нижчим порогу бідності, що Європейський комітет із соціальних прав оцінює, як 50%, а в деяких випадках – 40% середнього медіанного доходу. Тобто середнього доходу по країні після вирахування податків, що скоригований відповідно до розміру та складу домогосподарства.
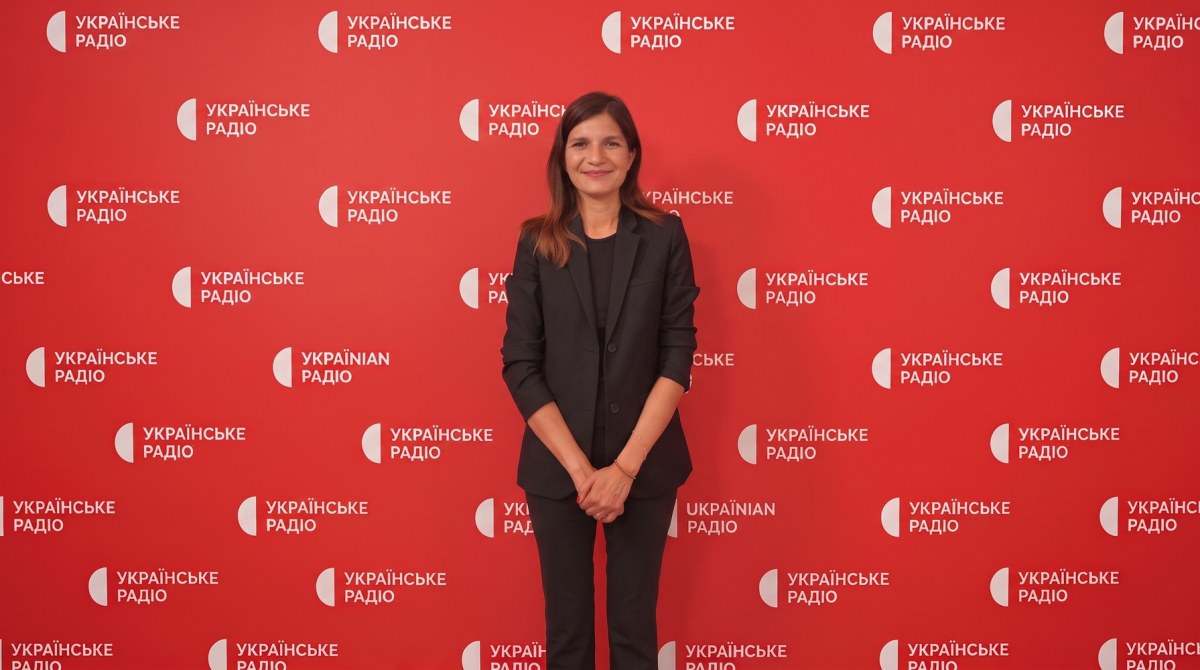
Наталя Меженська. Фото: www.otpcapital.com.ua
У більшості країн Європи і пенсійний вік, і пенсійний збір вищий
У більшості країн Європи і пенсійний вік, і пенсійний збір (аналог нашого єдиного соціального внеску) вищий. Наприклад, в Україні ЄСВ 22%, в той час як у Німеччині – 40%, у Франції – 45, в Іспанії і Польщі близько 35. Саме це дозволяє європейським пенсіонерам отримувати гідну пенсію. Але навіть попри це культура додаткових внесків у недержавні фонди у них поширена тотально. Ольга Костюченко близько десяти років живе в Італії і має особистий досвід інвестування у недержавний пенсійний фонд.
В Італії можна вийти на пенсію за віком в 67 років. Однаково і для чоловіків, і для жінок. Можна вийти на пенсію за стажем, який ти напрацював. Для чоловіків 42 роки і 10 місяців, для жінок – 41 рік і 10 місяців. Якщо ти дуже рано почав працювати офіційно, сплачував податки і накопичив ці роки, ти можеш вже вийти на пенсію і продовжувати працювати. Але якщо ти вже на пенсії, то там іде інша оплата праці: тобі дають менше годин.
В Італії користується популярністю робити собі заощаджувальні фонди, рахунки. Ми приїхали пізно в Італію і почали офіційно працювати після 30-35 років. Розуміли, що треба щось окремо відкладати на збережувальні рахунки, щось ми напрацюємо собі, як мінімальну пенсію. Мінімальний пенсійний поріг в Італії – 538 євро. Це соціальна допомога, яка надається, якщо ти не напрацював достатнього стажу для пенсії, але прожив на території Італії хоча б 10 років і 2 роки безперервно працював. Мінімальна пенсія - близько 640 євро.
Розберемо найбільш очевидний інструмент додаткових пенсійних заощаджень, спеціально для цього створений – недержавний пенсійний фонд. Як це працює? Пояснює генеральна директорка "ОТР Capital" Наталя Меженська:
Ви відкладаєте гроші в недержавний пенсійний фонд. Професійні управляючі фонди інвестують ці кошти замість вас. Це чудовий механізм захисту таких коштів від самих себе: кошти доступні тільки після досягнення певного пенсійного віку. І це не дозволяє вам витрачати їх раніше.
Недержавні пенсійні фонди інвестують у різні інструменти, аби диверсифікувати ризики. Основну частину - в облігації внутрішньої державної позики або, як їх скорочено називають, ОВДП. Ця інвестиція вважається оптимальною за співвідношенням ризику і прибутку. Ще частину – у банківські депозити (зокрема валютні). Менша частка інвестується у більш ризиковані інструменти: золото, акції, корпоративні облігації, нерухомість. Баланс інвестицій змінюється щороку і ретельно розраховується аналітиками. Набір допустимих інструментів чітко регулюється законом, а діяльність фонду прискіпливо перевіряється. Скільки саме потрібно відкладати? Розмірковує керуючий активами групи ICU (незалежна інвестиційна група з управління активами в Україні) Григорій Овчаренко:
Враховуючи поточний стан солідарної пенсійної системи в Україні, ми маємо відраховувати щонайменше 10%. Чому? Сьогодні коефіцієнт заміщення або середня пенсія 6400 у порівнянні до середньої заробітної плати вже становить 25%. Це нижче нормального рівня життя. Тому потрібно додати ще половинку. А це і є 10% – сума, яка з часом зростає вдвічі. І, як на мене, немає різниці, куди ви відкладаєте. Почніть! Але для цього найбільш зручний інструмент –- НПФ. Він має багато переваг. Люди просто інвестують. Є компанії, які керують, адмініструють. І ваше завдання лише дивитися на звіт або есемеску в інтернеті, в кабінеті, де ви можете зайти, як зростають або ні ваші заощадження. У разі, якщо вам щось не подобається, ви переводите свої заощадження в інший пенсійний фонд.
Григорій Овчаренко. Фото з відкритих джерел
А крім недержавних пенсійних фондів?
А які ще є альтернативи державній пенсії, крім недержавних пенсійних фондів? Розповідає генеральна директорка "ОТР Capital" Наталя Меженська:
Недержавне пенсійне забезпечення може бути чудовою альтернативою, також доступні інвестиції у банківські депозити, нерухомість. Є цінні папери на нашому ринку, страхові програми.
Накопичувальне страхування життя. Ці програми надаються переважно страховими компаніями. Договір може передбачати будь-який вік, після якого клієнт отримує внесок, який він накопичив у страхуванні. Можливість отримати кошти раніше виникають тоді, коли настає страховий випадок. У пенсійному фонді теж можливо отримати кошти раніше, ніж ви досягли пенсійного віку при настанні страхового випадку. Єдина різниця в тому, що при страхуванні життя ви отримуєте страхову суму, тобто суму договору, на яку ви підписалися. А в недержавному фонді ви отримуєте кошти, які накопичили разом із непостійним прибутком.
Банківські депозити – це надійний інструмент. Але при банкрутстві банку Фонд гарантування вкладів відшкодовує суму тільки до 200000 грн, тому потрібно бути дуже уважним, обираючи банк.
Нерухомість – гарна довгострокова інвестиція з потенційною можливістю отримання пасивного доходу від оренди.
Цінні папери, акції, облігації. Вони потребують спеціальних знань і розуміння потенційного доходу та рівня ризику таких паперів.
Керуючий активами групи ICU Григорій Овчаренко додає свої аргументи:
Законодавство надає можливість недержавним пенсійним фондам інвестувати майже в будь-які інструменти: облігації, золото, валюту, акції, нерухомість, землю. Серед українців набувають популярності інвестиційні фонди, які інвестують в нерухомість або землю. Вони більш складні, потребують більше уваги, інформації, знань. А для НПФ усі ці можливості відкриті. Для пересічного українця вкласти в нерухомість потребує значної суми. А за рахунок масштабу інвестиційні і пенсійні фонди мають можливості обрати будь-який інструмент.
Якщо це депозит, то цей інструмент для короткострокових розміщень. Ставка не перевищує інфляцію. Якщо ми говоримо про ОВДП, то ставка вища. Але вона потребує занурення.
Якщо говоримо про заощадження на майбутнє, то для цього є інструменти для довгострокових заощаджень: НПФи, страхування, довгострокове страхування життя. І в деяких країнах це пенсійні депозитні рахунки.
Свою точку зору щодо альтернатив пенсійним фондам висловлює фінансовий експерт Олександр Панченко:
Якщо ми подивимось загалом на структуру активів пенсійних фондів, вона на 50% складається із ОВДП. Це один з інструментів. У фінансових інститутів є набагато більше можливостей, операцій, ніж з ОВДП: їх можна продати, купити інше, перевкластись, зробити якісь операції. Але ОВДП дають ставки більше, ніж банки. Немає оподаткування. Створюється сприятливе поле, щоб інвестувати вільні кошти саме в ОВДП. Це непоганий інструмент, його треба використовувати.
Депозити… Я би в депозити не інвестував зараз. Дохідність занадто низька. Навіщо банки, якщо є ОВДП, ще і без податків. Ринку акцій у нас, як такого, немає.
Банківське золото. Зараз плюс 50% чи 40 зробили. Завжди воно було активом для збереження активів. Ідеально підходить для пенсійної історії. Золото показувало дохідність на рівні інфляції долара. Непогано, як інструмент збереження. Якусь частину варто тримати в ньому.
Нерухомість у вигляді землі.
Якщо ми говоримо про ОВДП і депозити – це високоліквідні інструменти, які короткострокові, їх можна перетворити на гроші. Якщо ми говоримо про нерухомість, особливо якщо це земля – це інструмент на довгострокову перспективу: 10 років і більше.
Дуже цікава земля. Сільгоспземля буде зростати в Україні. Після війни може бути стрибок, особливо якщо нас візьмуть в Євросоюз. З цією подією ціна землі зросте в рази. Може бути нерухомість комерційна, треба зважувати на дохідність віддачі в оренду, яку вона буде давати.
Криптовалюти для пенсійних заощаджень я би не розглядав. Це дуже ризикований актив.
Хто дасть гарантію, що інвестиційний портфель не піде в мінус та й взагалі доживе до пенсії? Як із питанням безпеки у НПФ, чи захищені внески? Розповідає генеральна директорка "ОТР Capital" Наталя Меженська:
НПФ – інструмент, який використовується, як джерело додаткового доходу. Неможливо сказати, що це інструмент, який має бути тільки один у вашій програмі на майбутнє. Це один із…
Якщо говорити про плюси, то, на відміну від страхування життя, наприклад, де між клієнтами розподіляється 85% отриманого інвестиційного доходу, НПФ розподіляє між учасниками весь прибуток.
Якщо член фонду не буде забирати всю суму одразу, бажає отримати виплату частинами, то фонд буде продовжувати керувати цими активами і нараховувати прибуток на залишок пенсійних активів. Також недержавні пенсійні фонди не штрафують своїх учасників за несвоєчасне внесення чергового платежу. Це дає вільне планування внесків: якщо хочете сьогодні перераховувати 1000 грн, а завтра нічого, або сьогодні 100 грн, а завтра мільйон. Згідно з українським законом недержавний пенсійний фонд не може бути визнаний банкрутом і не може бути ліквідований. Навіть якщо компанія-власник недержавного пенсійного фонду ухвалить рішення про ліквідацію такого фонду, ваші кошти будуть переведені до іншого пенсійного фонду, втрат з вашого боку не буде ніяких.
Пенсійне накопичення є особистою власністю людини, яка їх накопичила. У разі смерті власника вони передаються нащадкам в повному обсязі.
Інструменти ви можете обрати будь-які. Головна перевага фонду в тому, що ви убезпечуєте гроші від себе самого, від того, аби не витратити їх, коли не вистачатиме до зарплати або коли дуже захочеться поїхати відпочити. Перш ніж відкривати рахунок у недержавному пенсійному фонді, треба чітко розуміти, як це працює. На перший погляд цифри вражаючі. Наприклад, ви вирішили відкладати 1000 гривень щомісяця впродовж 20 років у фонд з дохідністю 10% річних, щоб наступних 20 років отримувати пенсію. Розмір вашої першої виплати – 3200 гривень. Вона буде щомісяця зростати. І середній розмір становитиме аж 10 000. Відкладати фіксовану суму тривалий час немає сенсу. Уявімо, що ви почали відкладати 20 років тому. І сьогодні виходите на пенсію. На початку 2006 року 1000 гривень – це була середня зарплата в Україні. І навряд чи ви змогли б відкладати таку суму. А сьогодні це лише 5% від середньої зарплати. Інша справа – відкладати фіксовану частку зарплати. У нашому прикладі ви би почали зі 100 гривень у 2006 і збільшили щомісячний внесок до 2000 сьогодні. Давайте подивимося на дохідність. Недержавні пенсійні фонди, які зараз працюють в Україні, пропонують в середньому 7-8% річних. На дистанції 20 років (враховуючи накопичувальний ефект) це, приблизно, 350%. Але ж інфляція в Україні за цей період склала близько 900%! Беручи до уваги досвід минулих 20 років, для компенсації інфляції пенсійний фонд має забезпечувати 13-14% річних у гривні. Такі є в Україні. Але чи зможуть вони це робити стабільно? Мало хто згадує про податки. Якщо ви вкладаєте у недержавний пенсійний фонд більше 15% вашої зарплати, з усього, що вище цієї суми – сплачується податок. А головне – оподатковуються виплати! До досягнення 70 років майже 14% із того, що вам виплачуватиме НПФ, ви віддасте державі. У пенсійних накопиченнях є ще один надзвичайно важливий фактор: час. Чим раніше ви почнете накопичувати, тим більше отримаєте на пенсії. Продовжує фінансовий експерт Олександр Панченко:
Людина вирішила відкладати 100 доларів на пенсію. Прийшов час, і з якихось причин вона вирішила робити це не з цього місяця. Ціна цього рішення – 8000 доларів. Просто для розуміння, як воно працює на довгій перспективі і на відсотках на цю суму.
Треба почати регулярно відкладати кошти. І казати собі, що ніхто не потурбується про мою пенсію. Не треба чекати реформи. Це набагато легше робити, якщо здійснювати регулярні відрахування собі на пенсію.
З якого віку найкраще починати відкладати на пенсію?
З якого віку найкраще починати відкладати на пенсію? Розмірковує генеральний директор "ОТР Capital" Наталя Меженська:
Ранній старт дає більше часу для зростання накопичень, особливо якщо користуватися фінансовими інструментами, які передбачають так званий складний відсоток. Розпочинати відкладати на пенсію потрібно якомога раніше. Ідеально, якщо це буде вік до 35 років. Час в цьому питанні є ключовим фактором, який дозволяє накопичити більшу суму. Чим раніше починаєте, тим меншими можуть бути регулярні внески. А накопичені кошти мають більше часу для зростання. Якщо ви починаєте пізніше, наприклад у 40-50 років, вам доведеться збільшити свої внески, щоб компенсувати втрачені роки, що потребує від вас значних зусиль, зокрема і фінансових.
Складний відсоток. Нараховані раніше відсотки на суму вкладення потім самі стають базою для нарахування відсотків. 100 грн, якщо ми їх покладемо в банк під 10%, то через 10 років ми додатково отримаємо додаткових 100 грн, через 20 років – 200 грн. Що буде, коли ми щороку будемо отримувати 10%, додавати їх до суми і вже отримуватимемо 10% наступного року від збільшеної суми? З тими самими цифрами через 10 років ми отримаємо замість 100 грн 135 в разі, якщо накопичується складний відсоток. А через 20 років ця сума буде вже набагато більшою: замість 200 грн ми отримаємо аж 572 грн. Чим раніше почнеш відкладати, тим більше часу буде, щоб складний відсоток додав більше. Інвестувати малі суми, особливо в НПФ, має сенс, оскільки це дозволяє почати формувати цю звичку накопичень. Краще кошти відкласти. Це дасть можливість набути досвід і скористатися перевагою складних відсотків. Звичка регулярних внесків. Навіть невеликі, але регулярні інвестиції можуть принести значний результат в довгостроковій перспективі.