

Ілюстративне фото із сайту Pixabay
Страхування автомобілів, нерухомості, життя та здоров'я
Як працює страхування в умовах війни?
Ринок страхування в Україні працює майже 35 років. А от культура страхування у нас тільки-тільки починає формуватися. Війна все ж із позитивної точки зору вплинула на ринок страхування в цілому. Як тільки почалося повномасштабне вторгнення, українці стали частіше звертатися за страховими консультаціями і послугами в страхові компанії. З найбільш розповсюджених видів є страхування автомобілів, нерухомості, життя та здоров'я.
Коли питання іде про страхування нерухомості, об'єктом страхування завжди є нерухомість – квартира або будинок, в якій проживає конкретна людина, яка виступає, як страхувальник. До війни страхування нерухомості не дуже було розповсюджено на добровільній основі. Громадяни не зовсім розуміють, навіщо їм страхувати нерухомість, квартиру або будинок, навіщо страхувати майно, яке знаходиться в квартирі. А от затоплення від сусідів, від пожеж – ця частина була зрозуміла і нормально працювала. Не активно, але все ж таки продажі в страхових компаніях були.
З 2022 року запити до страхових компаній стали активними. Не кожна страхова компанія в Україні, яка має відповідну ліцензію на страхування нерухомості сьогодні працює з військовими ризиками. Бо сама компанія, коли приймає такі ризики, бере на себе дуже велику відповідальність. Сама страхова компанія всі ці ризики має перестраховувати. А з цим в Україні свої проблеми. Перестраховувати – це коли страхова компанія бере на себе велику відповідальність і в разі, якщо не зможе, як страхова компанія, виплатити по всіх договорах відшкодування, тоді залучає до виплат перестраховиків – інші фінансові установи, які мають відповідні ліцензії на право здійснювати саме перестраховочну діяльність. Виходить, що дві фінансові установи покривають всі ці ризики. Отак працює страхування майна під час війни.
У мене дуже багато знайомих, яким я, як страховий агент, кажу: "Давайте ми застрахуємо ваше майно від військових ризиків". На що мені відповідають: "У нас є банківське страхування – наш банк. Там, де ми обслуговуємося, все застраховано. Якщо прилетить, все буде класно". Можливо у когось є такі види договорів. Дуже уважно прочитайте договір страхування, який ви уклали з банком. Ті невеликі цифри, які платите щомісяця від 100 до 300 грн – як правило це саме стільки коштує. Насправді цей страховий платіж, навіть якщо ми його переведемо на річний – це буде максимум 3-3.5 тисячі грн – він абсолютно не покриває страхування вашої нерухомості від військових ризиків. Бо це дуже серйозно. Воно потребує конкретного договору з вказівкою конкретних ризиків, від чого застраховане саме ваше майно. І якщо у вашому договорі немає пункту страхування від військових ризиків, а в вашому банківському договорі, скоріш за все, цього немає, то це хибне уявлення, що ваша нерухомість застрахована.
Чи фінансово виправдано страхувати зараз майно?
Якщо правильно укладений договір страхування, якщо у договорі передбачено страхування від військових ризиків і якщо ви обрали надійну компанію, тоді виплата буде. Компанії дуже дбають про своє ім'я. На українському ринку не так багато страхових компаній взагалі на сьогодні працює. Тільки 5, максимум 10 із них – це ті компанії, які працюють дуже довго, відповідально і дбають про свою репутацію.
Вартість такого договору в Україні сьогодні в межах від 8 000 до 25 і більше тисяч грн в рік. Це дорогий договір. Перед тим, як його укладати, необхідно поцікавитися в страховій компанії. Консультації сьогодні у всіх страхових компаніях надаються абсолютно безкоштовно. У нас є новий закон про страхування, який зобов'язує страхові компанії перед укладанням договорів страхування надавати консультації на безоплатній основі, пояснювати, які ризики входять, яка вартість, які необхідні документи. На сьогоднішній день менеджмент працює дуже добре, якісно.
Має значення місцезнаходження об'єкта нерухомості
Має значення локація розміщення майна?
Так. Має значення місцезнаходження об'єкта нерухомості, який може бути застрахований. Не беруться на страхування об'єкти у прифронтових територіях, тому що там дуже великі ризики. Великі ризики є навіть і в центрі Києва. Але прифронтова територія абсолютно не говорить, що буде відмовлено, а центр Києва, що буде укладений договір. Договір страхування нестандартний, він індивідуальний. Майно, нерухомість індивідуально визначені. Вона має відповідну квадратуру, внутрішнє обладнання, якість ремонту, локацію. Для кожного клієнта завжди коригуються умови договору страхування.
1. Договір необхідно прочитати абсолютно весь. Якщо людина не розуміється на праві – це нормально, тому що кожен громадянин не має розумітися на праві. Ви можете не мати юридичної освіти, тому зверніться до юриста, щоб отримати консультацію щодо цього договору.
2. завжди треба читати там, де дрібний шрифт. В кожному договорі є умови, які не покриваються страховою компанією за жодних умов. Це може бути певний форс-мажор, дії, навмисно зроблені страхувальником із метою отримання виплати. Наприклад, скрутне становище, уклали договір страхування, все нормально, ніде нічого не прилітає. Задля того, щоб отримати виплату, страхувальник вчиняє умисний підпал чи затоплення. Це умисні дії з боку страхувальника. І тоді ніякої виплати не буде, тому що буде відповідне розслідування. В кожній страховій компанії працює служба безпеки, яка поруч зі спеціальними підрозділами та службами, які відповідають за збирання доказів через приліт, паралельно ще свою роботу проводить служба безпеки страхової компанії, якщо виникає питання щодо доброчесності страхувальника.
Пару десятків страхових компаній сьогодні в Україні є, які працюють в сегменті страхування нерухомості. І лише поодинокі з них сьогодні відповідають за страхування нерухомості на військові ризики. Якщо компанія і бере об'єкт страхування в роботу, то тоді страхова компанія вже і відповідає.
Мова йде про випадки, коли не зовсім обізнаний менеджер компанії або страховий агент, який пропонує конкретній людині даний договір, дану послугу, діє не зовсім доброчесно. Він або не володіє інформацією, або дійсно з метою укладання якомога більшої кількості договорів, тому що буде в нього більша комісійна винагорода і він таким чином вводить в оману майбутнього страхувальника і каже: "Так, у вашому договорі це передбачено".
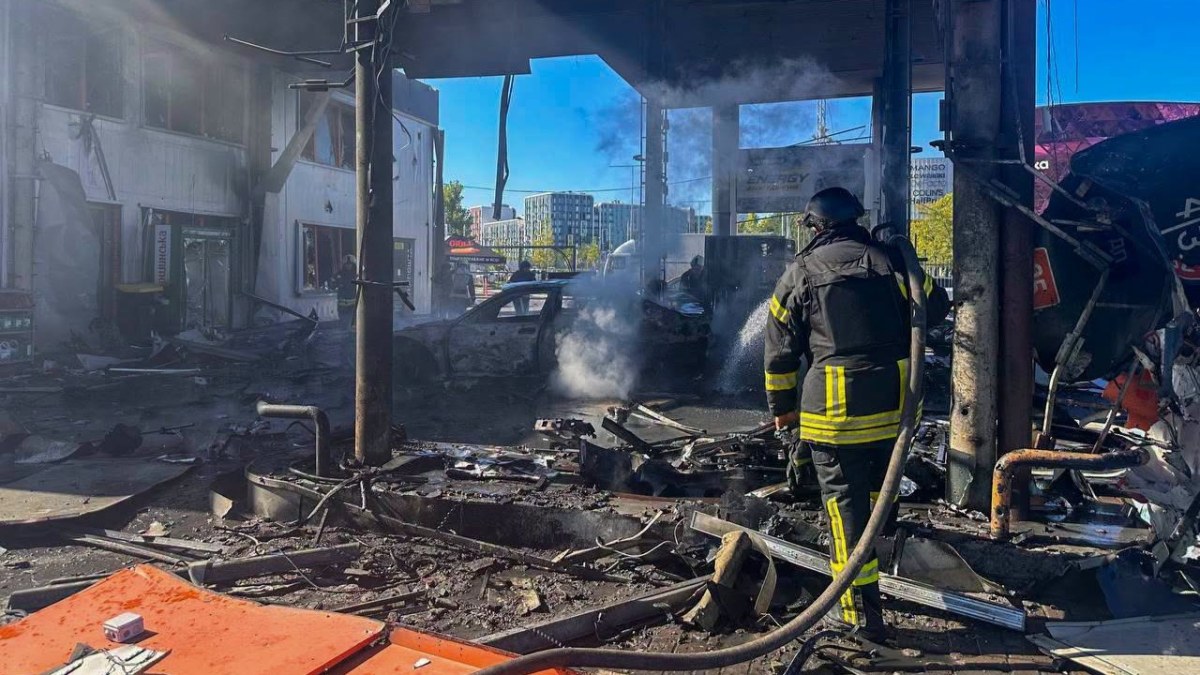
Будь-яка людина без юридичної освіти може по діагоналі прочитати договір і подивитися, чи є там пункт про страхування майна від військових ризиків і конкретно від яких: падіння уламків, снарядів, розбиття скла. Або десь на верхніх поверхах будинку впали уламки, виникла пожежа, приїжджає пожежна служба, починається гасіння пожежі. Виходить затоплення водою всіх нижніх поверхів. Десь три-п'ять поверхів затоплюються. І тоді у людини, яка має договір страхування від військових ризиків, виникає питання: затоплення водою пов'язано із прильотом? В даному випадку це буде пов'язано із прильотом. Тому в кожному конкретному випадку необхідно звертатися в страхову компанію. Дуже важливо збирати всі необхідні документи, надавати докази, які можете надати, які від вас просить страхова компанія. В більшості випадків люди просто не надають необхідні документи. А страхова компанія не знає, що з вами трапилося. В договорі страхування завжди написано, що це обов'язок страхувальника надати в певний термін всі необхідні документи, щоб страхова компанія зробила виплату. А люди не можуть, не хочуть… Дитяча позиція, що хтось за мене це зробить, якось воно буде… Якщо немає рахунка фактури, як страхова компанія буде знати, в якій кількості необхідно зробити страхове відшкодування, в яких лімітах? Через довідку-рахунок завжди можна визначити, скільки коштує бампер, телевізор, яка вартість пошкодженого майна. Якщо ви не надали такі розрахунки, страхова компанія не знає, скільки грошей необхідно виплатити. Процес затягується і потім страхувальник каже: "Компанія погана, вона не зробила виплату". А компанія тут взагалі ні при чому, вона просто чекає, коли ви надасте всі необхідні документи.
Страхування авто
Чи пропонують страхові компанії страхування від воєнних ризиків автомобілів?
Необхідно розрізняти договір про обов'язкове страхування. Він називається "обов'язкове страхування цивільно-правової відповідальності власників наземних транспортних засобів". Це автоцивілка. Її необхідно відрізняти від комплексного страхування автомобіля – договору КАСКО. Автоцивілка – це обов'язковий вид страхування, хоча зараз за новим законодавством немає такого поняття, як обов'язковий вид. Але вона сама по собі так і називається: "обов'язкове страхування цивільно-правової відповідальності". Цей вид договору не покриває ніякі військові ризики, спрямовує свою дію тільки на невизначене коло третіх осіб, яким ви, як власник, можете завдати ймовірної шкоди. І тільки в тих межах, які конкретно вказані в договорі і визначені законодавством.
Більшість страхових компаній пропонують страхування автомобілів від військових ризиків в пакеті страхування КАСКО – комплексне автострахування. Це добровільний вид страхування, коли ви, як власник наземного транспортного засобу, про нього дбаєте, переживаєте і хочете його застрахувати. Є основні ризики, такі як викрадення, стихійні явища, лиха, дерево упало. Це пошкодження скла, дорожньо-транспортні пригоди і протиправні дії третіх осіб. Це стандартний набір ризиків, які працюють в договорі КАСКО. Враховуючи війну, сюди додається ще і пункт страхування від військових ризиків. В конкретному кожному випадку, коли ви звертаєтеся, як споживач страхових послуг, до компанії, в якій ви хочете укласти договір страхування, маєте питати: чи можливо у вашій компанії додати таку опцію, як страхування від військових ризиків? Ті самі уламки, пожежа. Уламки можуть прилетіти і поруч, але автомобілі можуть бути пошкоджені хвилею, або один автомобіль загорівся і вогонь перейшов на інший. Це все одно буде від військових ризиків. Але якщо у вашому договорі страхування це прямо чорним по-білому не вказано, то ваш автомобіль не захищений. Про це треба запитувати в страховій компанії. Якщо ваша компанія відмовляє, то знайдіть собі іншу. В Україні достатньо класних, потужних страхових компаній, де можна укласти договір страхування з такими ризиками.
Стихійні явища природи в більшості договорів страхування в нормальних, потужних компаніях були завжди. Ніхто не знає, де від буревію впаде дерево. Це завжди було в договорі страхування. Ніхто не знає, де буде повінь. Навіть через дощ в Києві. В потужних компаніях завжди така опція була.
Я не вивчала всі страхові компанії, які надають послуги в сфері добровільного страхування транспортних засобів, чи є у них окрема така функція саме воєнних ризиків. КАСКО достатньо недешеве. І якщо ми туди включимо ще опцію страхування від військових ризиків, то вартість може зрости на 30-50%. Це все індивідуально: у когось автомобіль десятирічної давнини, у когось новий, у когось автомобіль коштує мільйон грн, у когось 5 млн грн. Хтось купив вчора автомобіль, то навіть КАСКО для такого молодого водія буде достатньо дорожчим, ніж для досвідчених водіїв, які понад 20 років за кермом. В кожному конкретному випадку розраховує страхова компанія, скільки для вашого автомобіля буде коштувати договір страхування.
Якщо авто придбане в кредит під заставу цього авто, тоді договір КАСКО укладається в обов'язковому порядку. Тут необхідно дивитися, що банк каже, які умови висуває. Скоріш за все банк може поставити таку умову. І тоді новому власнику необхідно буде сплачувати цей договір. Вигодонабувачем по договорах, де є автомобіль в кредиті, в заставі вигодонабувачем першої черги є банківська установа, яка надала таку банківську позику. І трапляються такі випадки, що новітні власники не отримують виплати, тому що виплати йдуть на погашення банківського кредиту. Маю такі кейси, коли не отримували нічого, тому що банк давав розпорядження всі гроші перевести на погашення боргу. Особливо якщо дуже серйозні пошкодження автомобіля. Якщо згорів – тоді у нас немає заставного майна і виникає питання: автомобіль згорів, за що тоді сплачувати кредит? Хто його буде сплачувати? Тоді страхова компанія перераховує на рахунок банківської установи в рахунок погашення боргу ці кошти. Якщо щось не вистачає, тоді власник ще буде винен банку.
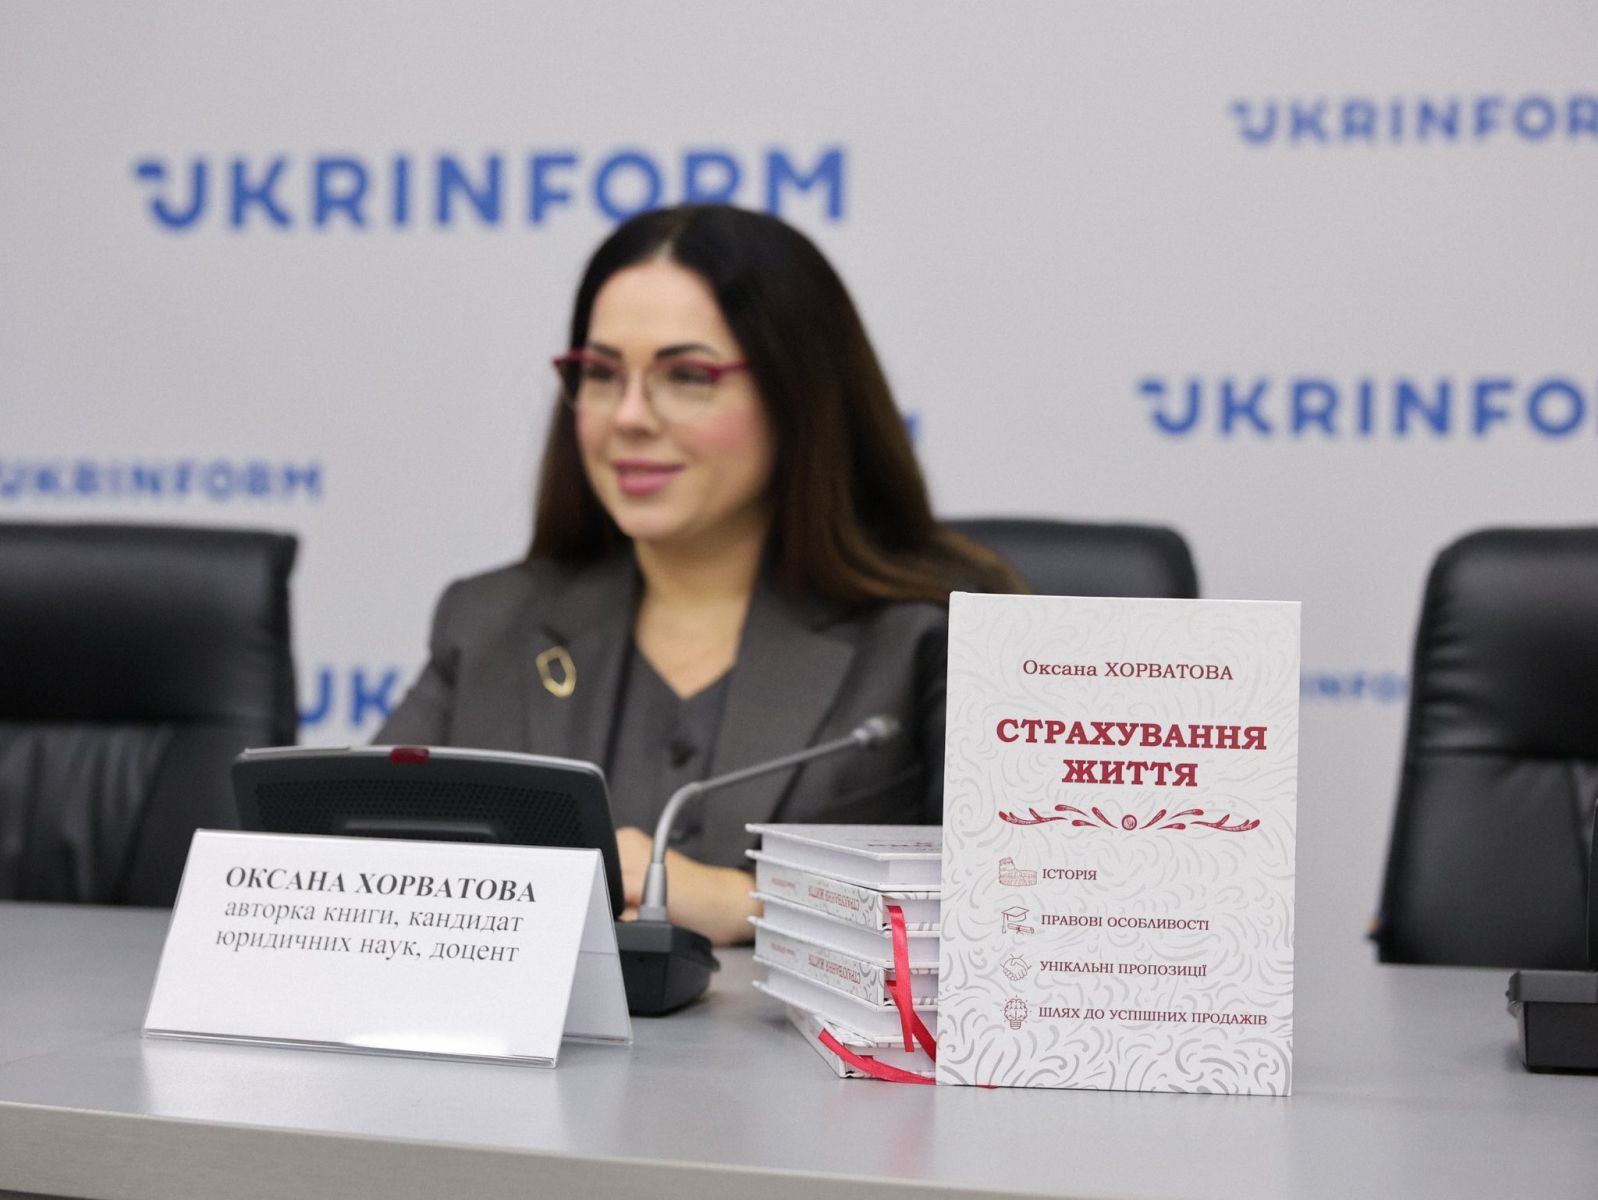
Оксана Хорватова. Фото: Укрінформ
Страхування життя і здоров'я
Страхування життя та здоров'я саме в контексті війни.
Коли всі зрозуміли, що війна буде тривати, тоді страхові компанії почали пропонувати своїм клієнтам продукти в сфері страхування здоров'я, які б покривали військові ризики. Сьогодні в Україні не так багато страхових компаній – Life. Це ті, які мають ліцензію на страхування життя та здоров'я. Страхова компанія, яка страхує ризики автомобіля, нерухомість – це одна страхова компанія. Якщо страхова компанія надає послуги в сфері страхування життя і здоров'я – це абсолютно інша юридична особа. Вона створюється в абсолютно інший порядок. До неї законодавець, регулятор – Національний банк – висуває інші вимоги. І це нова компанія. Вона надає послуги тільки в сфері страхування життя та здоров'я. Таких компаній у нас на сьогоднішній день 10 в Україні. 5 із них надають можливість кожному громадянину придбати договір страхування здоров'я з покриттям від військових ризиків. Додалися такі пункти, що в разі, якщо людина отримує тілесні ушкодження через приліт, наприклад осколкові поранення, переломи і опіки, у неї є договір страхування здоров'я саме від Life компанії, то тоді такий клієнт може отримати потім необхідне відшкодування від страхової компанії. Воно не буде великим. Але коли приходить сума в 15-65 000 грн, тоді клієнти починають розуміти, як працює страхування здоров'я.
Договір страхування життя і здоров'я індивідуальний. Немає набору стандартних ризиків, залежить все від віку людини. Одна справа, якщо це новонароджена дитина, інша – якщо 45, 50 років. Має значення професія людини, тому що для захисників це один буде набір ризиків. Для звичайного українця, який проживає у Львові, Харкові, Одесі – це буде інший набір ризиків. Для працівників правоохоронних органів – так само, для Служби безпеки – окремі категорії. Тому все індивідуально визначається. Залежить від того, на який термін ми укладаємо договір.
Договір страхування життя та здоров'я – це довгостроковий договір. По законодавству він укладається мінімум на 5 років. Максимальний термін не обмежений, але може бути і 20, і 25, і 30 років, залежить від віку застрахованої особи. І від того, що конкретно ми страхуємо. Це може бути накопичувальний договір. Ми накопичуємо на пенсію. Тоді треба запитувати в страховій компанії, що ми тут в даному випадку маємо по військових ризиках. Всі договори страхування життя та здоров'я мають стандартно ризики, як дожиття і смерть застрахованої особи. Тому тут працюють всі компанії завжди по цих ризиках. Але що стосується смерті застрахованої особи, то тут необхідно дивитися, в який спосіб людина пішла із життя. Якщо це за станом здоров'я – це одна ситуація. Якщо цю людину було вбито, щодо неї було вчинено умисне вбивство – це інший випадок. Якщо ця людина пішла захищати Україну і було такого захисника вбито на фронті – це третя ситуація. Якщо це волонтер, життя якого взагалі під великим питанням – це дуже великі ризики. Більшість волонтерів не мають договорів страхування життя та здоров'я – це четверта категорія. І так по кожній людині, яка приходить в страхову компанію і бажає укласти договір страхування життя, для неї визначаються окремо: що для неї може бути, як ризик, а що не може бути, як ризик. Ще одним важливим фактором є здоров'я людини. Якщо людина має великі проблеми по здоров'ю, то, скоріш за все, страхова компанія взагалі їй відмовить. Вона має на це право. Страхування життя та здоров'я працюють в комплексі і можуть запропонувати – є такий сьогодні новий вид, як інвестиційне страхування. Це накопичення. І ризиків по життю і здоров'ю взагалі не буде. Якщо ми говоримо про страхування життя від військових ризиків, ті договори, які інвестиційні, включають в себе тільки накопичення і дві опції: дожиття до кінця договору і смерть по природних причинах.
"Уважно читати договір. Не довіряти нікому і нічого"
На які моменти необхідно звертати увагу в самому договорі страхування?
Уважно читати договір. Не довіряти нікому і нічого. Взяли, спокійно прочитали договір. І по тих питаннях, які не зрозуміли, поставити запитання. Ви, як споживач, платите кошти, страхова компанія бере ваші ризики на свою відповідальність. Розбирайте договір доти, поки він вам не стане зрозумілим. Підіть до фахового юриста або в будь-якій страховій компанії попросіть, хай юрист надасть вам таку консультацію. Правовий нігілізм у нас є. Не страшно не знати права свої, а страшно не хотіти їх знати.
Має бути конкретика обов'язково в договорі, що ми страхуємо, від чого ми страхуємо.
Як швидко необхідно зібрати документи?
У кожному договорі завжди визначається, в який термін. Як правило три дні дається, щоб повідомити страхову компанію, що настав страховий випадок. Якщо це дорожньо-транспортні пригоди, навіть якщо уламки впали на автомобіль – це все одно пригода. Вона не дорожня, але пригода із транспортним засобом.
1. необхідно дуже швидко повідомляти страхову компанію. Це обов'язок споживача;
2. зібрати якомога швидше всі документи, необхідні для страхової компанії;
3. передати ці документи в страхову компанію, яка швиденько їх обробляє. Якщо страхова компанія буде вважати, що необхідні додаткові документи, вона має право вимагати додаткові документи і до цього теж варто ставитися абсолютно спокійно і нормально.
Варто говорити про шахрайство з боку українських споживачів, тому що за одним ризиком отримання тілесних ушкоджень внаслідок прильоту, а може за ним потягнутися ще бажання отримати інші виплати. А там є якісь захворювання. А може там ще щось полікуємо за рахунок страхової компанії. Є такі випадки.
Якщо ми говоримо про медичне страхування, яке пропонують банківські установи – воно має бути, воно має право на існування – це все нормально, це в межах закону. Але коли споживач не читає, сплачує своїх 100 грн щомісячно, а потім, коли трапляється хвороба, звертається після одужання в страхову компанію, а насправді договір взагалі не про це, а про інше. І тут виникає негативна реакція споживача до української компанії страхової. Не до банківської установи, яка запропонувала і продала – вона виступила як посередник, продала цей договір страхування здоров'я. А іде негативна реакція на страхові компанії, тому що страхова компанія не виплатила. А суть проблеми в тому, що це споживач не поцікавився, а що в тому договорі? А за що ви 100 грн платите?