

Ілюстративне фото з відкритих джерел
Мережа АЗС в Україні щільніша, ніж у багатьох країнах Європи, і тим більше ніж у країні-агресорці
Є цікавий момент із приводу генераторів і пального для них. Я зараз пригадую розмови саме з паливними експертами минулого року, я тоді запитував постійно, чи оцей "генераторний бензин" (тобто ця кількість споживання) не тисне загалом на ринок. Тоді казали, що загалом ринок якраз цих обсягів не помічає. Сьогодні, з російськими ударами по АЗС і загальним здорожчанням бензину, мені здається, що економічний ефект може бути іншим. Або я помиляюся, і це все ще відносно іншого споживання невеликі обсяги пального — саме для генераторів, для підтримання оцих систем життєдіяльності окремих будинків? Що ви про це скажете?
Скажімо відверто: ми маємо звикнути жити в країні генераторів п'ять, а може й більше років. Тобто замість тих зруйнованих або суттєво пошкоджених балансуючих потужностей (це великі теплоелектростанції, теплоелектроцентралі) нові швидко не з'являться, і альтернатива для них дуже швидко не з'явиться. В енергетиці не буває нічого за один день, один місяць або навіть один рік. Це проєктується й будується достатньо довгий період, особливо велика генерація. Відповідно до цього — так, треба звикнути жити в країні генераторів.
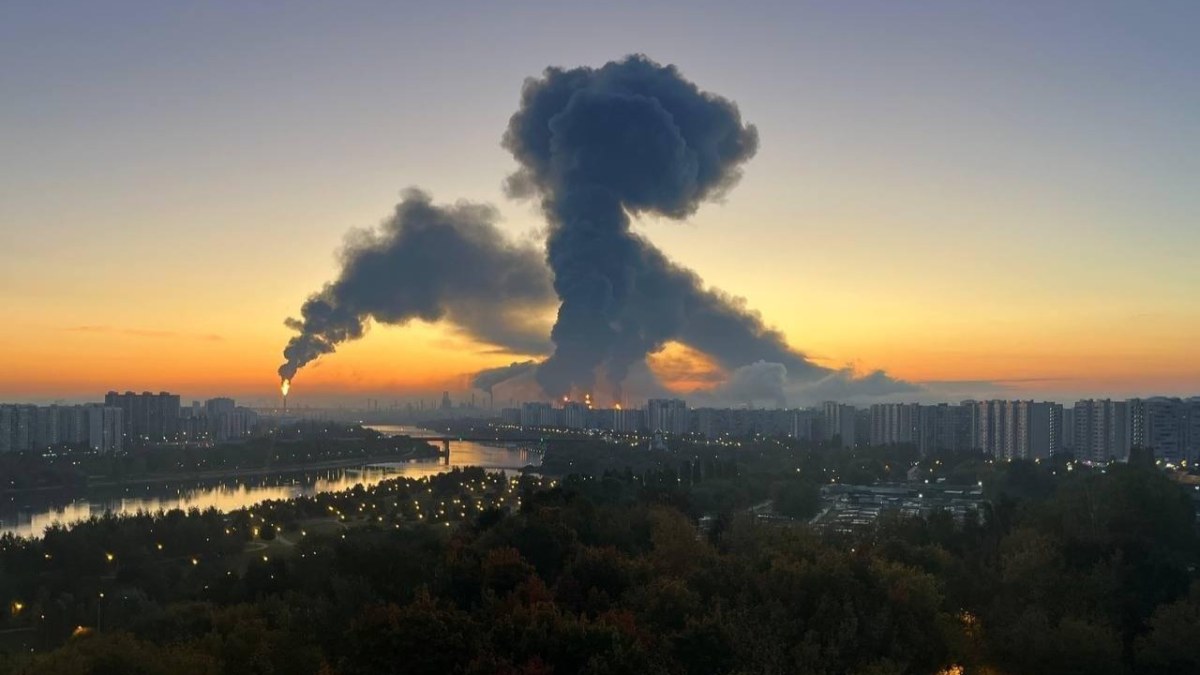
Дійсно, ворог б'є по наших АЗС. І сьогодні от бачу задимлення у вікно, у Києві також були удари по двох АЗС — у Голосіївському та Дарницькому районах. Це вже офіційна інформація, вона інформаційними каналами пройшла, і міський голова це прокоментував. Тому ворог дійсно намагається руйнувати АЗС. От нещодавно двічі я був у відрядженні у Харкові: між Полтавою та Харковом немає незруйнованої АЗС, але дехто навіть зі спаленими приміщеннями продовжує працювати й заправляти автотранспорт. Це показує нашу незламність.
У принципі, у нас є достатньо щільна мережа автозаправних станцій. Вона щільніша, ніж у багатьох країнах Європи, і тим більше ніж у країні-агресорці. Тому є й велика кількість ритейлерів нафтопродуктів. Якщо говорити про РФ, там їх усього три, і вони або державні, або напівдержавні. В Європі це також більше схоже на монополію, ніж на розгалужену мережу різних постачальників. У нас є і маленькі приватні ритейлери, і великі гіганти, і державний гігант є, який володіє великою часткою автозаправних станцій і комплексів в Україні. Але дефіциту палива не спостерігається.
Збільшення вартості палива — це не наслідок того, що Росія б'є по автозаправних станціях; це наслідок світової кризи, яка пов'язана з війною навколо Аравійського півострова й блокуванням Ормузької протоки, через яку йде більшість світових поставок нафти, а також блокуванням Баб-ель-Мандебської протоки (це протока між Індійським океаном і Червоним морем з виходом у Суецький канал, що суттєво скорочувало логістичне плече з постачання нафти). Тому танкери мають обходити Африканський континент, а це збільшує час проходження в середньому на 34 доби. Додаткові 34 доби — це витрати мазуту для роботи танкерів, відповідно, і додаткове здорожчання нафти. Дефіцит плюс зростання ціни плюс підвищення попиту призводять до підвищення вартості пального, а генератори суттєво на це не впливають.
Станіслав Ігнатьєв. Фото з відкритих джерел