

Ілюстративне зображення: REUTERS
"Це великі кошти і це передусім зараз б'є по банку"
Програма "Доступні кредити 5-7-9%" давно стала фундаментом для українського малого та середнього бізнесу. Третина всіх гривневих кредитів підприємцям нині видається саме через цю систему. Проте за останній рік борг держави перед банками з компенсації відсотків зріс у 6 разів і наразі перевищує 8 млрд грн, а до кінця року, за оцінками Нацбанку, може перетнути позначку 10 млрд. Із чим пов'язаний такий стрибок заборгованості і чому зламалася звична динаміка виплат?
"Програма 5-7-9" передбачає, що Національна установа розвитку може виплачувати банкам компенсацію за ставками протягом пів року. І ті цифри, які ви називаєте, означають те, що на якісь терміни якимось банкам ця компенсація була затримана більше ніж на пів року. Я нагадаю, що з початку цього року загалом профінансовано приблизно 105 млрд грн за цією програмою. Тобто якщо ми зараз кажемо про 9 млрд, то це менше 10%. Це суттєво, це великі кошти і це передусім зараз б'є по банку. Не по позичальниках. Якраз банки беруть на себе ці проблеми і на них висить ця просрочка. Клієнт поки що, як правило, цього не відчуває. Зараз дійсно деякі банки, я знаю про два банки, почали перекладати цю проблему на позичальників. Тобто вони зразу пропонують позичальнику: "Давай ми тебе кредитуємо по звичайній ринковій ставці, сьогодні це 17-22%, а коли держава погасить заборгованість, то ми просто це тобі зарахуємо в тіло кредиту." Хто хоче продовжити кредитуватися в цій програмі, а вона дійсно дуже дешева, вигідна, той продовжує кредитуватися.
"На поточну діяльність "кредити 5-7-9" отримати більше неможливо"
По-друге, Національна установа розвитку нещодавно дещо змінила правила гри на цьому ринку. Якщо раніше підприємства могли кредитувати свою поточну діяльність, то зараз ця програма згорнута. На поточну діяльність "кредити 5-7-9" отримати більше неможливо і зменшилася сума кредиту до 1,5 млн грн. Таким чином Національна установа розвитку фактично звузила ці кредити до інвестиційних. Тобто компанії, які беруть ці гроші, беруть їх не на поточну діяльність, а на інвестування в розвиток, щоб збільшити обсяги свого бізнесу.
"Приватні банки все більше думають вийти з цієї програми"
Які ризики це може створити для банків, якщо державні компенсації затримаються на тривалий термін?
На сьогоднішній день головні проблеми мають саме банки. Чому? За правилами НБУ, якщо кредит не обслуговується вчасно понад 3 місяці, то він починає фіксуватися як "поганий кредит", під який банк має сформувати резерви. І банк змушений формувати резерви зі своїх грошей за цих позичальників. Тобто, на сьогодні основна проблема виникає якраз у банків, які вимушені збільшувати свої резерви по цій програмі. Це досить погана практика, яка ніяк не стимулює банки працювати з цією програмою. По ній працюють державні банки, тому що вони виконують соціальну функцію, вони зобов'язані працювати в цій програмі, а приватні банки все більше думають про те, щоб вийти з цієї програми. Це перша проблема.
Друге – це те, що я казав, що банки починають перекладати цю проблему на позичальників. Тобто, якщо ти хочеш кредитуватися дешево, то кредитуйся по звичайній ринковій ставці, а коли держава виплатить, ми зарахуємо ці гроші на твій рахунок. Плюс багато клієнтів зараз не можуть далі працювати по цій програмі. Вони почали шукати інші шляхи, яким чином фінансувати оборотні потреби, і для них кредити дійсно подорожчали. А якщо держава взагалі перестане платити, програма перестане працювати, а таке в історії України було вже не раз, то ніхто не виключає, що якась частина позичальників піде в дефолт. Це не дуже гарна історія, хоча на сьогоднішній день цього поки не видно.
"Ці програми фінансувалися з бюджету, який не розраховували на такі витрати"
Чому саме зараз це відбувається? Тому що цього року в нас, напевно, найбільше було змін у держбюджеті. Депутати заявляли, що не вистачає фінансування зарплат військовим, уряд вирішив залізти в борги, при цьому продовжували фінансуватися програми "Національний кешбек", потім компенсація за бензин, роздача тисячі. Ці програми фінансувалися з бюджету, який не розраховували на такі витрати. І проблема якраз у тому, що депутати і урядовці постійно змінюють правила гри, але бюджет від цього ніяк не збільшується. Міжнародні партнери, які нам допомагають фінансово, дивляться на всі ці історії і теж не поспішають вчасно виплачувати свою підтримку. І таким чином відбувся дисбаланс в середині року. Хоча на початку року також було збільшення, як і завжди. І я не бачу дуже великої проблеми в тому, що ця сума перевищить 10 мільярдів, але я бачу проблему в тому, що якщо держава відмовиться від подальшої компенсації, то ті компанії, які вже взяли кредити, будуть вимушені або йти в дефолт, або платити більше.
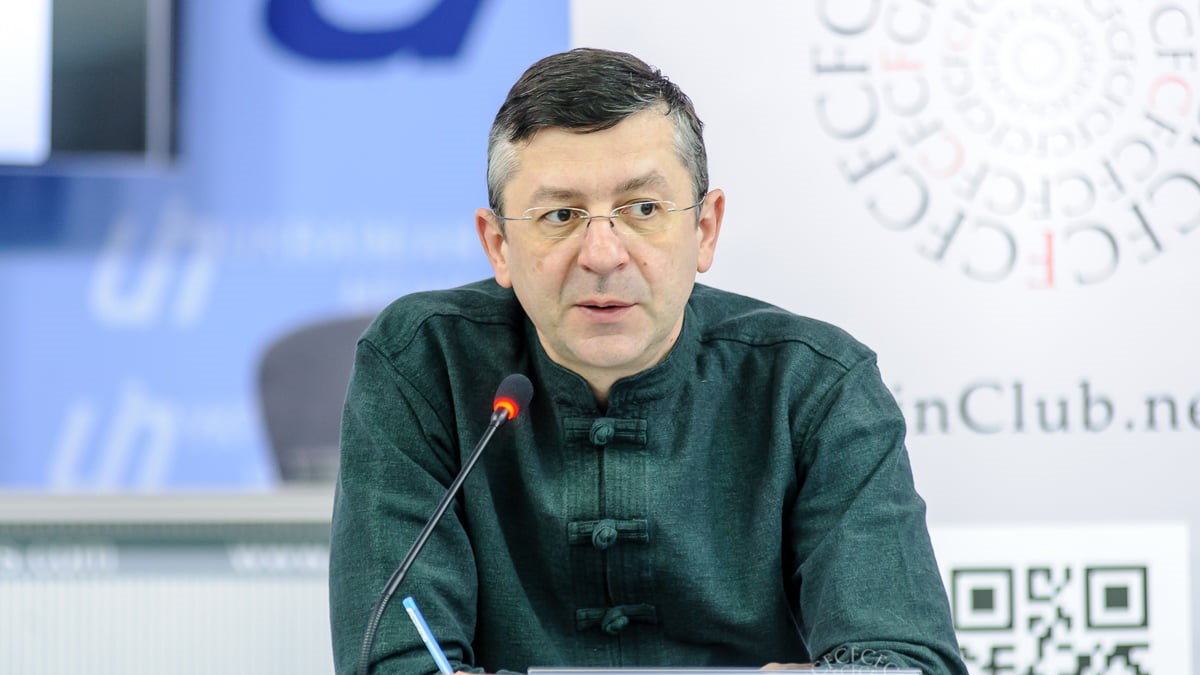 Руслан Чорний. Фото: facebook/finclub.net
"Зростає невдоволення приватних банків, але діватися їм наразі нікуди"
Банки теоретично могли б перекласти витрати на клієнтів. Проте перевірка Держаудитслужби показала, що якихось прихованих комісій понад дозволені 1,5% не виявлено. За рахунок чого банки покривають ці затримки і чи не можуть вони вигадувати якісь нові супутні платні послуги?
Про такі випадки я не чув, хоча це можливо. Але на сьогодні ці витрати банки беруть на себе. Поки що вони не перекладають їх масово на клієнтів. Звичайно, зростає невдоволення приватних банків, але діватися їм наразі нікуди. Вони постійно говорять з Національною установою розвитку, що треба ж якось погашати і зменшувати заборгованість. Установа, звичайно, намагається зробити усе, що може, але їй банально просто не дають фінансування з Мінфіну. Мінфін я теж можу зрозуміти, тому що він має балансувати між усіма забаганками депутатів, урядовців, щоразу якось "петляти" і пробувати скласти баланс держбюджету, що дійсно невимовно важко.
У Нацбанку кажуть, що значна частина учасників програми спроможна обслуговувати кредит на ринкових умовах, тому пільги треба залишати переважно для прифронтових територій. Чи означає це, що бізнес у відносно тихих регіонах невдовзі може втратити доступ до цих, умовно, дешевих грошей?
Це думка Національного банку. Він так це бачить або просто дає такі сигнали для того, щоб підготувати ринок. І схоже на те, що так воно й має відбутися, хоча це не рішення Нацбанку.
"Агросектор сьогодні об'єктивно є головним у бюджетоутворенні"
Пільгові умови для аграріїв за цією програмою продовжили до весни наступного року. Чому сільськогосподарський сектор отримує такі привілеї і як це сприймає, наприклад, переробна промисловість, ритейл, інші галузі?
Звичайно, що інші галузі це сприймають негативно. Але аграрний сектор сьогодні об'єктивно є головним у бюджетоутворенні. Понад 40% валютної виручки ми отримуємо саме з аграрного сектору, тому не підтримувати його було б просто кощунством для України. Тим паче, що аграрний сектор підтримують усі країни Європи. Кожен по-своєму, кожен дає дотації на якісь конкретні галузі чи підприємства, але дотації і підтримка державою агросектору є майже в усіх країнах Європи.
"10 млрд можна погасити за раз, якщо буде політична воля"
Нині ця програма є складовою частини політики "Зроблено в Україні" і дає знижені ставки для зон високого воєнного ризику. Які альтернативні джерела фінансування або пільгові інструменти має бізнес, якщо цю програму все ж доведеться згонути?
Я не думаю, що ця програма створює значне навантаження. Тут питання тільки в тому, щоб депутатам і урядовцям вдалося вчасно готувати зміни до бюджету і не робити проблему міністру фінансів, який не знає, як це все разом профінансувати. 10 мільярдів – не така вже й велика сума для бюджету, їх можна погасити за раз, якщо буде політична воля.